
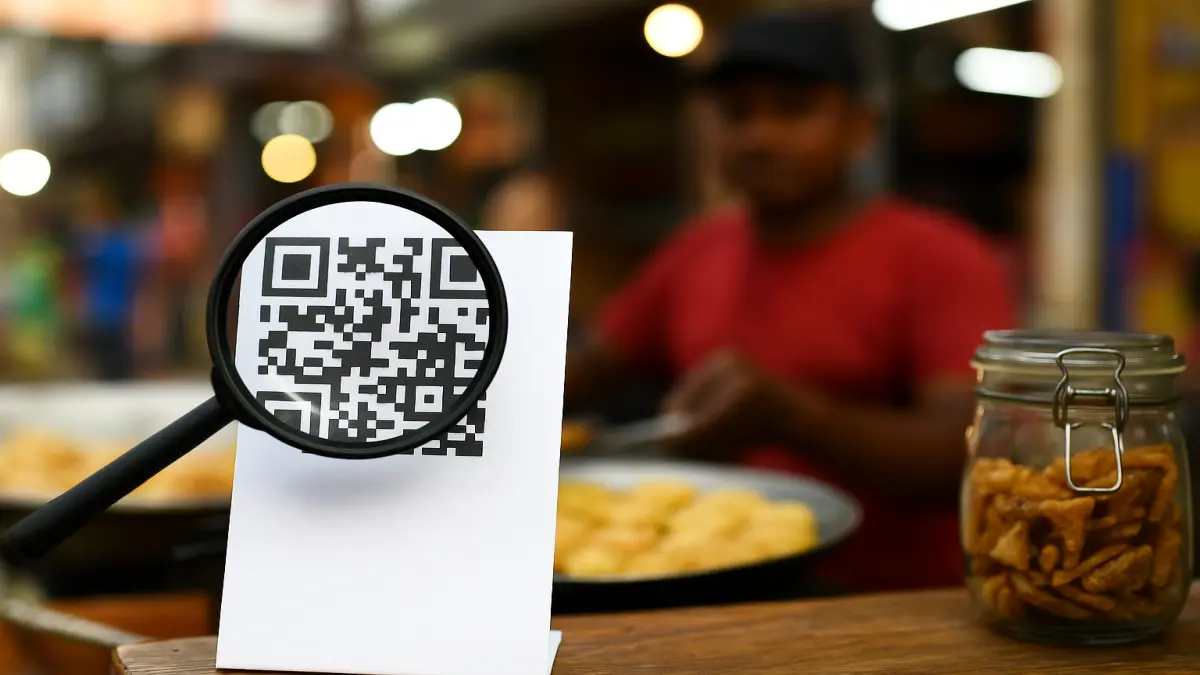
मुंबई की भीड़भाड़ वाली गलियों में, जहां कभी नकद ही राजा था, अब एक QR कोड की पट्टी दुकानों की पहचान बन चुकी है। चौराहों के ठेले, चायवाले, कपड़े की दुकानें, घर से काम कर रही ब्यूटीशियन और इंस्टाग्राम पर काम पाने वाले ग्राफिक डिज़ाइनर – सब अब डिजिटल लेनदेन की दुनिया में पूरी तरह दाखिल हो चुके हैं। लेकिन अब जब भारतीय रिज़र्व बैंक (RBI) ने यूनिफाइड पेमेंट इंटरफेस यानी UPI से जुड़े कुछ नए नियम और ट्रांजेक्शन लिमिट्स लागू की हैं, तब सवाल उठता है: क्या डिजिटल इंडिया के इस बदलाव से आम दुकानदार और छोटे फ्रीलांसर की जिंदगी आसान हो रही है या उलझ रही है?
देशभर में करोड़ों छोटे व्यापारी और फ्रीलांसर ऐसे हैं जिनके लिए UPI न केवल सुविधा है, बल्कि उनका पूरा बिजनेस मॉडल उसी पर टिका है। मुंबई के बांद्रा में चाट बेचने वाले आसिफ मियां बताते हैं, “पहले लोग जेब में चिल्लर ना हो तो लौट जाते थे। अब तो 10 रुपये की पानी पूरी भी UPI से हो जाती है। लेकिन अब अगर ट्रांजेक्शन लिमिट आ गई, तो बवाल है। दिन में 100-150 ग्राहक होते हैं, सबका पेमेंट अगर रुके तो दिक्कत होगी।” उनकी चिंता जायज़ है, क्योंकि RBI के नए निर्देशों के अनुसार अब कुछ UPI पेमेंट्स पर डेली लिमिट और फ्रिक्वेंसी कैप लगाई गई है, ताकि सिस्टम में फ्रॉड ना हो और ट्रांजेक्शन अधिक पारदर्शी हो।
इसका सीधा असर उन लोगों पर पड़ता है जो दिनभर में कई छोटे-छोटे पेमेंट्स करते हैं या प्राप्त करते हैं – जैसे डिलेवरी बॉयज़, टिफिन सर्विस देने वाले, लोकल बुटीक चलाने वाली महिलाएं, या होम-ट्यूशन लेने वाले शिक्षक। एक ग्राफिक डिज़ाइनर जो इंस्टाग्राम के ज़रिए क्लाइंट्स से काम लेते हैं, कहते हैं, “मेरे क्लाइंट्स कभी 300 रुपये भेजते हैं, कभी 1500। कई बार दिन में चार-पांच पेमेंट आते हैं। अगर लिमिट या बार-बार UPI रुकता है तो हमें और क्लाइंट दोनों को परेशानी होगी।”
किराना दुकानदारों के लिए समस्या और भी बड़ी है। चेंबूर के रमेशभाई की दुकान पर रोज़ 300-400 ट्रांजेक्शन होते हैं, जिसमें से 70% UPI से होते हैं। “बैंक से अब बार-बार कॉल आता है – आपने इतना ट्रांजेक्शन क्यों किया, GST भरते हैं या नहीं, बिल देते हैं या नहीं। अब अगर ट्रांजेक्शन लिमिट से इनकम पर असर पड़ा तो दुकान चलाना मुश्किल हो जाएगा।”
पर क्या यह बदलाव पूरी तरह से नुकसानदेह है? ज़रूरी नहीं। सरकार और RBI का कहना है कि ये कदम देश में डिजिटल लेन-देन को सुरक्षित बनाने के लिए हैं। बहुत सारे फेक ट्रांजेक्शन, फिशिंग लिंक और पेमेंट फ्रॉड के मामलों में इज़ाफा हुआ है। इसपर रोक लगाने के लिए ही लिमिट्स लगाई गई हैं, जिससे कि फ्रॉड करने वालों के लिए पेमेंट फ्लो मुश्किल हो जाए। इसके अलावा, बड़े अमाउंट की पेमेंट अब कुछ UPI ऐप्स पर KYC और बैंक-अप्रूवल के बाद ही संभव है।
लेकिन इस ‘सुरक्षा’ का असर उन लोगों पर भी पड़ रहा है जो ईमानदारी से काम कर रहे हैं। इसीलिए ज़रूरी है कि नीतियां बनाते वक्त छोटे व्यापारियों और ग्रामीण इलाकों के डिजिटल यूज़र्स की वास्तविक ज़रूरतों को ध्यान में रखा जाए। क्योंकि डिजिटल इंडिया का सपना तब ही साकार होगा जब उसकी पहुंच सिर्फ बड़े शहरों तक सीमित न हो, बल्कि गांव-देहात और ठेलों तक भी सहज हो।
मुंबई के सांताक्रूज़ में रहने वाली मधु शर्मा एक हाउसवाइफ हैं जो घर से अचार बेचती हैं। “मुझे बैंक से कुछ नहीं आता समझ में। बच्चा QR कोड बना के दे गया। अब सब पेमेंट वहीं आता है। अगर कभी वो रुक गया तो ग्राहक भी नाराज़ होगा और मैं भी। मुझे नया कुछ सीखना पड़ेगा क्या?” मधु जी का सवाल इस नए बदलाव के जमीनी असर को बखूबी दर्शाता है।
यह ज़रूरी है कि सरकार और डिजिटल पेमेंट कंपनियां साथ मिलकर छोटे व्यापारियों को न केवल तकनीकी जानकारी दें बल्कि ये भी सुनिश्चित करें कि पेमेंट लिमिट्स से उनका धंधा ना रुके। उन्हें डिजिटल लेनदेन के नए तौर-तरीके और विकल्प जैसे कि ऑनबोर्डिंग सपोर्ट, SMS अलर्ट, फॉर्मल अकाउंटिंग टूल्स की ट्रेनिंग दी जानी चाहिए।
एक तरफ ज़रूरत है सुरक्षित और पारदर्शी पेमेंट सिस्टम की, तो दूसरी तरफ ज़रूरी है आम नागरिकों की सुविधा। अगर डिजिटल इंडिया का लक्ष्य है कि हर नागरिक ‘कैशलेस’ बने, तो उसमें उनकी रोज़मर्रा की ज़रूरतों और सीमाओं को समझना सबसे ज़रूरी है।
फिलहाल बदलाव का समय है। जो लोग इस ट्रांजिशन को समझ और सीख पाएंगे, उनके लिए यह वरदान साबित होगा। लेकिन अगर सरकार ने छोटे दुकानदारों और फ्रीलांसरों के अनुभव को नजरअंदाज किया, तो डिजिटल इंडिया का सपना एक वर्ग तक सिमटकर रह जाएगा।
अब यह वक्त है जब सिर्फ बड़े शहरों के युवाओं को नहीं, बल्कि हर गली-मोहल्ले के दुकानदार को डिजिटल रूप से सक्षम बनाना ज़रूरी है। क्योंकि QR कोड भले ही छोटा हो, पर उसका असर किसी की पूरी कमाई पर पड़ता है।
